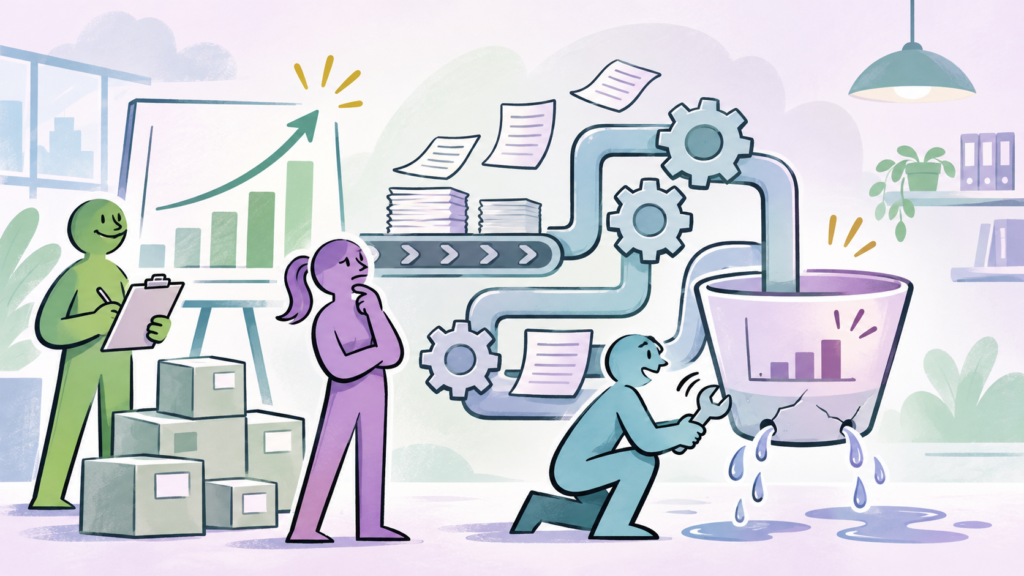
Votre entreprise réalise davantage de chiffre d’affaires qu’il y a trois ans. Pourtant, lorsque vous examinez les résultats, le constat est décevant : la rentabilité ne progresse pas au même rythme que l’activité. Dans certains cas, elle se dégrade même.
La première réaction consiste souvent à regarder les prix de vente, les charges ou les achats. C’est logique. Une hausse du coût des matières premières, une augmentation des salaires ou des conditions commerciales moins favorables peuvent expliquer une partie de la situation.
Mais ces explications ne suffisent pas toujours.
Une PME peut également perdre de la rentabilité parce que son organisation n’est plus adaptée à son activité. Les commandes deviennent plus complexes, les équipes travaillent dans l’urgence, les responsables multiplient les arbitrages et les processus nécessitent davantage d’interventions qu’auparavant.
L’entreprise continue de vendre, mais chaque euro supplémentaire de chiffre d’affaires peut mobiliser plus de ressources que prévu.
Pour le dirigeant, l’enjeu est important : avant de décider d’augmenter les tarifs, de réduire certaines dépenses ou de recruter, il faut comprendre précisément ce qui dégrade le résultat économique.
Comment distinguer un problème de marge commerciale d’un problème de coûts de fonctionnement ? Comment identifier les activités qui consomment davantage de ressources qu’elles ne rapportent ? Et à quel moment une réorganisation peut-elle devenir nécessaire ?
Table des matières
1. Pourquoi une hausse du chiffre d’affaires ne garantit-elle pas une meilleure rentabilité ?
Le chiffre d’affaires mesure l’activité commerciale de l’entreprise. Il ne renseigne pas, à lui seul, sur la valeur économique que cette activité permet de conserver.
Deux entreprises peuvent réaliser le même chiffre d’affaires avec des résultats très différents. Elles peuvent avoir des structures de coûts, des marges, des besoins de financement et des organisations opérationnelles distincts.
Il faut donc examiner ce que coûte réellement la réalisation de l’activité.
Prenons une PME industrielle de 45 salariés. Elle réalisait 5 millions d’euros de chiffre d’affaires et a progressivement atteint 6 millions d’euros.
Cette progression paraît satisfaisante. Pourtant, les résultats d’exploitation restent proches de leur niveau initial.
Plusieurs explications sont possibles.
Les nouveaux contrats peuvent présenter des marges plus faibles. Les coûts des matières premières ont peut-être augmenté. L’entreprise a pu renforcer ses effectifs ou réaliser des investissements nécessaires à son développement.
Mais il faut également examiner la manière dont l’activité supplémentaire a été absorbée.
Les équipes ont-elles dû multiplier les heures supplémentaires ? Les changements de planning sont-ils devenus plus fréquents ? Certaines commandes nécessitent-elles davantage de préparation ? Le dirigeant doit-il intervenir plus souvent pour arbitrer les priorités ?
Ces phénomènes peuvent avoir un effet direct sur les coûts d’exécution.
Une croissance qui modifie progressivement la structure des coûts
Lorsqu’une PME se développe, certaines charges augmentent naturellement.
Le recrutement d’un responsable supplémentaire, l’acquisition de machines ou l’adaptation des locaux peuvent constituer des investissements parfaitement justifiés.
La difficulté apparaît lorsque ces dépenses ne sont pas suffisamment rapprochées de leur contribution économique.
Un nouveau poste peut être nécessaire pour sécuriser l’activité, mais son coût doit être intégré dans les perspectives de rentabilité.
De même, une hausse de production peut entraîner des dépenses supplémentaires de maintenance, de transport ou de sous-traitance.
Il faut donc distinguer les coûts qui accompagnent normalement la croissance des surcoûts provenant de dysfonctionnements.
Le risque d’une lecture exclusivement comptable
Les comptes permettent d’identifier l’évolution des charges et des résultats.
Mais ils n’expliquent pas toujours pourquoi certaines dépenses augmentent.
Une hausse des coûts de personnel peut provenir d’une augmentation des effectifs, d’une évolution des rémunérations ou d’une multiplication des heures supplémentaires.
Ces situations appellent des décisions différentes.
Dans le premier cas, le dirigeant doit examiner la capacité de production supplémentaire. Dans le deuxième, il doit mesurer l’effet économique de la politique salariale. Dans le troisième, il faut chercher pourquoi l’organisation mobilise davantage de temps pour réaliser l’activité.
L’analyse financière permet de repérer les écarts. L’analyse organisationnelle contribue à comprendre ce qui les produit.
C’est pourquoi une démarche de stratégie et d’organisation de l’entreprise doit pouvoir relier les objectifs économiques aux moyens opérationnels nécessaires pour les atteindre.
2. Comment savoir si la dégradation de la rentabilité vient du marché, des coûts ou de l’organisation ?
Avant d’engager une réorganisation, il faut éviter une erreur : attribuer à l’organisation des difficultés qui proviennent principalement du modèle économique ou des conditions commerciales.
Une entreprise peut être parfaitement structurée et subir une dégradation de ses marges en raison de la concurrence, de l’évolution de ses prix d’achat ou d’une baisse des volumes.
Inversement, elle peut bénéficier de conditions commerciales favorables tout en supportant des coûts d’exécution excessifs.
Il convient donc de comparer plusieurs hypothèses.
Premier scénario : les conditions commerciales se dégradent
L’entreprise vend davantage, mais accepte des prix moins favorables.
Cela peut arriver lorsqu’elle cherche à gagner des parts de marché, à développer un nouveau segment ou à conserver un client important.
Un contrat supplémentaire peut représenter un volume intéressant tout en dégageant une marge insuffisante.
Le dirigeant doit alors examiner les prix de vente, les remises accordées, les coûts directement imputables et la rentabilité des différentes catégories de clients ou de prestations.
La réponse peut passer par une renégociation, une évolution du portefeuille commercial ou une modification de la politique tarifaire.
Mais il faut d’abord vérifier si la baisse de marge provient réellement des prix.
Deuxième scénario : les coûts d’exécution augmentent
Une commande peut être vendue à un prix satisfaisant et devenir moins rentable au moment de sa réalisation.
Prenons le cas d’une entreprise industrielle qui accepte régulièrement des délais très courts.
Pour respecter ses engagements, elle doit modifier le planning, organiser des heures supplémentaires ou recourir à des transports exceptionnels.
Le prix de vente initial ne couvre pas nécessairement ces coûts additionnels.
Le problème peut alors concerner la politique commerciale, les conditions de production ou leur articulation.
Il faut reconstituer le coût réel des opérations pour identifier l’origine des écarts.
Troisième scénario : l’organisation mobilise trop de ressources
L’entreprise a progressivement développé ses activités, mais ses processus et ses responsabilités ont peu évolué.
Chaque commande nécessite plusieurs validations. Les informations circulent difficilement entre les services. Les responsables doivent intervenir régulièrement pour résoudre des problèmes de coordination.
Ces tâches consomment du temps et peuvent générer des retards ou des erreurs.
Leur coût n’apparaît pas nécessairement dans une ligne comptable spécifique.
Il se retrouve réparti dans les charges de personnel, les frais de fonctionnement ou les dépenses liées aux incidents.
Premier tableau : distinguer les causes possibles
| Situation observée | Hypothèse à examiner | Données utiles | Première décision à envisager |
|---|---|---|---|
| CA en hausse, taux de marge en baisse | Prix ou mix commercial moins favorable | Marges par client, produit ou prestation | Réexaminer les conditions commerciales |
| CA en hausse, coûts de production en hausse plus rapide | Surcoûts d’exécution | Coûts réels, heures, reprises, sous-traitance | Identifier les opérations coûteuses |
| CA en hausse, charges de structure en forte progression | Organisation ou capacité inadaptée | Effectifs, charges fixes, productivité | Vérifier l’utilisation des ressources |
| CA en hausse, trésorerie sous tension | Besoin en fonds de roulement accru | Stocks, créances clients, délais fournisseurs | Renforcer le pilotage de trésorerie |
| Activité soutenue, résultat stagnant | Plusieurs causes cumulées | Rentabilité par activité et coûts transversaux | Conduire un diagnostic économique et organisationnel |
Ces hypothèses ne sont pas exclusives.
Une PME peut simultanément subir une pression sur ses prix, supporter des coûts supplémentaires et rencontrer des difficultés de coordination.
Le diagnostic doit permettre d’identifier la contribution de chaque facteur, sans chercher à imposer une explication unique.
3. Comment l’organisation peut-elle absorber une partie de la rentabilité d’une PME ?
Lorsqu’une entreprise connaît une forte activité, les dysfonctionnements organisationnels peuvent être difficiles à distinguer des contraintes normales de production.
Les collaborateurs travaillent beaucoup. Les responsables sont mobilisés. Les clients continuent de commander.
Cette intensité peut donner l’impression que l’entreprise utilise pleinement ses ressources.
Pourtant, être occupé ne signifie pas nécessairement produire efficacement.
Les urgences qui désorganisent la production
Une commande importante arrive avec un délai particulièrement court.
Le service commercial souhaite satisfaire le client. La production accepte de modifier son planning. Les achats doivent accélérer certaines livraisons.
La commande est finalement réalisée.
Mais les conséquences peuvent être importantes : interruption d’une série de production, préparation supplémentaire, transport exceptionnel ou report d’autres commandes.
Le coût de l’urgence doit être évalué au-delà du dossier concerné.
Une commande commercialement intéressante peut devenir beaucoup moins rentable si sa réalisation perturbe l’ensemble des opérations.
La direction doit donc examiner les critères qui permettent d’accepter certaines exigences clients.
Les reprises de travail et les erreurs répétitives
Dans une entreprise de services, un dossier incomplet peut nécessiter plusieurs échanges supplémentaires avant d’être traité.
Dans l’industrie, une erreur de préparation peut imposer une reprise de fabrication.
Ces situations génèrent du temps de travail qui n’était pas prévu dans le calcul initial de rentabilité.
Lorsqu’elles se répètent, elles peuvent devenir significatives.
Il faut rechercher les causes des reprises : informations insuffisantes, responsabilités ambiguës, procédure inadaptée ou difficultés de coordination.
L’entreprise doit également vérifier si certaines étapes de contrôle permettraient de prévenir ces erreurs à un coût raisonnable.
Les décisions centralisées qui ralentissent l’activité
Un dirigeant peut conserver la validation des dépenses, des remises commerciales ou des priorités de production.
Lorsque l’activité augmente, le nombre de décisions à prendre progresse également.
Si les circuits de délégation ne changent pas, les responsables doivent attendre davantage de validations.
Le temps consacré aux arbitrages augmente, tandis que certaines décisions sont retardées.
L’effet économique peut prendre plusieurs formes : opportunités commerciales manquées, retards de traitement, immobilisation de ressources ou mobilisation excessive du dirigeant sur des opérations courantes.
La clarification des niveaux de délégation et de décision dans une PME peut contribuer à réduire ces blocages.
Les activités dont personne ne connaît le coût complet
Une PME peut suivre ses achats et ses heures de production sans disposer d’une vision suffisamment précise des coûts indirects associés à chaque activité.
Certains clients peuvent nécessiter davantage d’interventions commerciales, de modifications de commandes ou de suivi administratif.
Certaines prestations peuvent mobiliser plus de coordination que prévu.
Si ces différences ne sont pas identifiées, l’entreprise risque de considérer comme équivalentes des activités dont la contribution économique est très différente.
C’est particulièrement sensible lorsque le chiffre d’affaires progresse grâce à des contrats plus complexes que les activités historiques.
La rentabilité doit donc être examinée à un niveau suffisamment détaillé pour éclairer les décisions commerciales et organisationnelles.
L’objectif n’est pas de mesurer chaque minute passée dans l’entreprise. Il consiste à identifier les activités dont les coûts et les contraintes influencent réellement les résultats.
4. Cas concret : relier l’analyse des coûts à l’évolution de l’organisation
L’un de nos aaccompagnements illustre l’intérêt d’une lecture qui associe les dimensions économiques et organisationnelles.
Une PME industrielle de 90 salariés, spécialisée dans la fabrication d’accessoires de portes et de systèmes coulissants, cherchait à renforcer la maîtrise de ses coûts et le pilotage de son activité.
Les enjeux concernaient également les interactions entre les différentes fonctions de l’entreprise.
Commencer par comprendre les coûts et la rentabilité des activités
L’intervention d’Etico a commencé par une analyse des coûts et de la rentabilité des activités.
Cette étape permettait d’examiner le fonctionnement économique de l’entreprise et d’identifier les domaines nécessitant une attention particulière.
Elle a mis en évidence la nécessité de revoir certains processus.
C’est un point important : l’analyse économique a servi à orienter les décisions organisationnelles.
Il ne s’agissait pas de modifier le fonctionnement par principe, mais de comprendre les liens entre l’activité, les ressources mobilisées et les résultats attendus.
Faire évoluer plusieurs dimensions du fonctionnement
L’accompagnement s’est inscrit dans une démarche associant l’évolution des processus, le pilotage et les compétences.
Cette articulation mérite d’être soulignée.
Une amélioration de processus peut rester insuffisante si les responsabilités ne sont pas adaptées. Un outil de pilotage peut produire davantage de données sans aider les managers à décider. Une nouvelle répartition des fonctions peut également nécessiter un développement des compétences.
Les différentes dimensions doivent donc être examinées ensemble.
Ce que ce cas permet de retenir
Ce cas montre l’intérêt de partir d’une compréhension économique précise avant de déterminer les transformations nécessaires.
Il ne permet pas, à lui seul, d’affirmer qu’une réorganisation entraîne systématiquement une amélioration de la marge.
Les résultats économiques chiffrés de la mission ne sont pas publiés dans la présentation disponible.
En revanche, la démarche illustre une logique utile pour les dirigeants : analyser la rentabilité des activités, examiner les processus concernés, puis adapter l’organisation et le pilotage aux priorités identifiées.
Cette méthode permet d’éviter une transformation fondée exclusivement sur des impressions ou sur la volonté de réduire les coûts de manière générale.
5. Comment décider entre augmenter les prix, réduire les coûts et réorganiser l’entreprise ?
Une fois les causes identifiées, le dirigeant doit choisir les actions à engager.
Plusieurs options peuvent être pertinentes, mais elles n’ont ni le même coût ni les mêmes conséquences.
Il faut notamment éviter de considérer que toute amélioration de rentabilité passe par une réduction immédiate des dépenses.
Une économie peut fragiliser la capacité de production ou dégrader la qualité du service si elle est réalisée sans analyse suffisante.
Inversement, maintenir une organisation coûteuse au seul motif qu’elle fonctionne depuis plusieurs années peut limiter durablement les résultats.
Option 1 : revoir les conditions commerciales
Cette décision devient prioritaire lorsque l’analyse révèle que certains contrats ou certaines activités présentent des marges insuffisantes.
L’entreprise peut examiner ses prix, ses remises, les services inclus ou les conditions particulières accordées à certains clients.
Mais une hausse tarifaire ne sera pas toujours possible.
Le dirigeant doit tenir compte du marché, de la concurrence et de la valeur perçue par les clients.
Il peut également choisir de renoncer à certaines activités lorsque leur contribution économique ne justifie pas les ressources mobilisées.
Ces arbitrages doivent cependant intégrer les coûts fixes et les conséquences d’une éventuelle perte de volume.
Option 2 : réduire les coûts sans fragiliser l’activité
Lorsque certaines dépenses sont excessives ou insuffisamment justifiées, une réduction peut être envisagée.
Elle doit porter prioritairement sur les coûts dont la suppression ou la diminution ne dégrade pas les fonctions essentielles.
Par exemple, simplifier une procédure administrative redondante peut libérer du temps sans réduire la qualité de service.
À l’inverse, supprimer un contrôle technique nécessaire pourrait provoquer des incidents beaucoup plus coûteux.
Il faut donc évaluer les conséquences des économies envisagées.
Option 3 : modifier l’organisation pour améliorer l’exécution
Cette possibilité devient pertinente lorsque les difficultés proviennent d’une répartition des responsabilités inadaptée, de processus trop complexes ou d’une coordination insuffisante.
Les changements peuvent concerner les circuits de décision, les règles de planification, la gestion des priorités ou le fonctionnement entre services.
Une réorganisation ne suppose pas nécessairement de créer de nouveaux postes ou de modifier l’ensemble de l’organigramme.
Elle peut consister à clarifier certaines délégations, à supprimer des validations inutiles ou à mieux organiser le passage des informations.
Option 4 : investir pour augmenter la capacité ou améliorer le fonctionnement
Certaines difficultés ne peuvent pas être résolues uniquement par une meilleure organisation.
L’entreprise peut manquer d’équipements, de compétences ou de capacités de production.
Un investissement peut alors être nécessaire.
Mais avant de recruter ou d’acheter un nouvel outil, il faut vérifier que les ressources existantes sont utilisées de manière suffisamment efficace.
Un recrutement peut être justifié si l’activité supplémentaire permet de financer durablement le poste.
Il peut être moins pertinent lorsque la surcharge provient principalement de reprises de travail ou d’une mauvaise coordination.
Deuxième tableau : comparer les décisions possibles
| Décision envisagée | Situation dans laquelle elle peut être pertinente | Risque à maîtriser |
|---|---|---|
| Augmenter les prix | Marges commerciales insuffisantes | Perte de clients ou de volumes |
| Renégocier certains contrats | Exigences clients disproportionnées | Dégradation de la relation commerciale |
| Réduire les dépenses | Coûts sans contribution suffisante | Affaiblissement d’une fonction nécessaire |
| Simplifier les processus | Reprises, attentes ou validations excessives | Suppression de contrôles utiles |
| Réorganiser les responsabilités | Arbitrages centralisés ou coordination défaillante | Difficultés d’appropriation |
| Recruter ou investir | Capacité réellement insuffisante | Charges supplémentaires mal absorbées |
Dans les faits, plusieurs actions peuvent être nécessaires.
Une PME peut devoir renégocier certaines conditions commerciales tout en améliorant son organisation opérationnelle.
L’enjeu est de déterminer l’ordre des décisions.
Il faut privilégier les actions qui traitent les causes identifiées, en tenant compte de leur effet économique, de leur coût et de leur faisabilité.
6. Quels indicateurs suivre pour vérifier que la rentabilité progresse réellement ?
Une fois les décisions prises, il faut pouvoir mesurer leurs conséquences.
Le suivi ne doit pas se limiter au chiffre d’affaires ou au résultat comptable global.
Ces indicateurs restent indispensables, mais ils peuvent masquer des évolutions différentes selon les activités.
Une amélioration de marge sur certains produits peut compenser une dégradation sur d’autres. Une hausse de productivité peut également s’accompagner de coûts supplémentaires non anticipés.
Il est donc nécessaire de choisir quelques indicateurs capables de relier les décisions aux résultats.
La rentabilité par activité ou catégorie de clients
Lorsque les données le permettent, l’entreprise doit comparer les revenus et les coûts associés à ses principales activités.
Le niveau de détail dépendra de son fonctionnement.
Une entreprise industrielle peut examiner les marges par gamme de produits. Une société de services peut suivre la rentabilité de ses catégories de prestations. Une entreprise travaillant sur des projets peut comparer les budgets prévus aux coûts réellement engagés.
Cette lecture aide à identifier les activités qui contribuent le plus aux résultats.
Il faut cependant tenir compte de la manière dont les coûts indirects sont répartis, car une méthode d’allocation inadaptée peut conduire à des conclusions trompeuses.
Les écarts entre coûts prévus et coûts réels
Un devis ou un budget peut reposer sur une estimation du temps, des achats et des moyens nécessaires.
Comparer ces hypothèses aux dépenses effectivement engagées permet d’identifier les écarts.
Ces différences peuvent révéler des difficultés de planification, des reprises de travail, des coûts non prévus ou des erreurs d’estimation.
L’analyse doit ensuite expliquer leur origine.
Un écart ne constitue pas automatiquement une preuve de dysfonctionnement organisationnel.
La capacité utilisée et la productivité
Une entreprise peut également suivre le volume d’activité réalisé avec les ressources disponibles.
Selon son métier, elle peut examiner les heures nécessaires par commande, les délais de traitement, les volumes produits ou les reprises.
L’objectif n’est pas d’exiger une augmentation permanente de la productivité individuelle.
Il s’agit de comprendre si les moyens mobilisés correspondent aux résultats obtenus.
Les conséquences sur la trésorerie
Une croissance du chiffre d’affaires peut entraîner une augmentation du besoin en fonds de roulement.
Davantage de commandes peuvent nécessiter plus de stocks, des achats supplémentaires ou un financement plus important des créances clients.
Cette situation doit être distinguée d’une dégradation de la rentabilité.
Une entreprise peut être rentable tout en rencontrant des tensions de trésorerie liées à son développement.
Le dirigeant doit donc suivre simultanément les résultats économiques et les besoins de financement.
Construire un pilotage orienté décisions
Un tableau de bord utile doit permettre de comprendre les écarts et de décider des actions correctrices.
Il faut éviter de multiplier les indicateurs sans définir les décisions qu’ils doivent éclairer.
Par exemple, si certaines commandes présentent régulièrement une rentabilité inférieure aux prévisions, la direction doit pouvoir déterminer s’il faut modifier les conditions commerciales, revoir les coûts d’exécution ou améliorer la préparation des dossiers.
La qualité du pilotage dépend moins du nombre de chiffres disponibles que de la capacité à les utiliser pour arbitrer.
7. Quand faut-il envisager une réorganisation pour retrouver des marges de manoeuvre ?
Une dégradation ponctuelle de la rentabilité ne justifie pas nécessairement une transformation de l’organisation.
Le dirigeant doit d’abord comprendre si la situation est liée à des facteurs temporaires, à un changement durable des conditions économiques ou à des dysfonctionnements internes.
En revanche, certains signaux doivent conduire à examiner plus attentivement le fonctionnement de l’entreprise.
C’est notamment le cas lorsque les équipes travaillent de plus en plus dans l’urgence, que les responsables peinent à anticiper les charges, que les erreurs et les reprises deviennent fréquentes ou que le développement de l’activité exige des ressources supplémentaires difficiles à financer.
Ces difficultés peuvent indiquer que les processus et les responsabilités ne correspondent plus aux besoins.
Commencer par les activités qui concentrent les écarts
Une réorganisation générale peut représenter un chantier important.
Il est souvent préférable de commencer par les activités dont les coûts ou les résultats présentent les écarts les plus significatifs.
L’entreprise peut examiner le parcours d’une commande, depuis sa négociation jusqu’à sa livraison et sa facturation.
Cette observation permet d’identifier les décisions, les informations et les opérations qui influencent le résultat économique.
Les personnes concernées doivent être associées au diagnostic pour comprendre les contraintes réelles.
Définir les améliorations attendues avant de modifier les règles
Chaque changement doit être associé à un objectif précis.
Il peut s’agir de réduire les reprises de travail, de limiter les urgences, d’améliorer la fiabilité des devis ou de diminuer certains délais.
Le dirigeant doit également vérifier que les changements ne déplacent pas les coûts vers un autre service.
Une réduction du temps administratif peut être contre-productive si elle provoque davantage d’erreurs en production.
Avancer progressivement et mesurer les effets
Une PME n’a pas nécessairement besoin de modifier simultanément tous ses processus.
Il est possible de tester une nouvelle règle sur une famille de produits, une équipe ou une catégorie de commandes.
Cette approche permet de vérifier les effets économiques et opérationnels avant une généralisation.
Elle facilite également l’appropriation par les collaborateurs.
Il faut toutefois accepter que certains résultats demandent du temps.
Une amélioration de processus peut produire rapidement des gains de fiabilité sans se traduire immédiatement par une hausse du résultat comptable.
La transformation doit donc être évaluée à partir des objectifs définis et des délais réalistes.
Comment Etico peut accompagner une PME dont la croissance ne se traduit pas dans les résultats
Lorsque le chiffre d’affaires progresse sans amélioration suffisante de la rentabilité, la priorité consiste à comprendre les facteurs économiques et organisationnels à l’origine de cette situation.
Il faut examiner les conditions commerciales, les coûts réels des activités, les ressources mobilisées et le fonctionnement des processus.
Cette analyse permet de distinguer les décisions qui relèvent de la politique commerciale, du pilotage financier ou de l’organisation de l’entreprise.
Chez Etico, nous accompagnons les dirigeants de PME sur leurs problématiques de stratégie, d’organisation et de pilotage.
Selon la situation, notre intervention peut contribuer à analyser les coûts et la rentabilité des activités, à identifier les dysfonctionnements organisationnels et à définir les changements nécessaires dans les processus ou les responsabilités.
L’accompagnement de La Croisée DS illustre cette articulation entre compréhension économique et évolution du fonctionnement.
L’objectif reste de proposer des actions adaptées à la réalité de l’entreprise, à ses priorités et aux moyens qu’elle peut effectivement mobiliser.
Avant d’engager de nouvelles dépenses, identifiez ce qui pèse sur vos résultats
Une entreprise dont le chiffre d’affaires augmente peut être tentée de recruter pour absorber davantage d’activité, d’investir dans un nouvel outil ou de revoir rapidement ses tarifs.
Ces décisions peuvent être pertinentes.
Mais lorsqu’elles sont prises sans compréhension suffisante des coûts réels et du fonctionnement opérationnel, elles risquent de traiter les conséquences plutôt que les causes.
Je recommande donc de commencer par trois questions :
Quelles activités contribuent réellement à notre rentabilité ?
Où apparaissent les écarts entre les coûts prévus et les coûts constatés ?
Quelles décisions ou pratiques organisationnelles pourraient expliquer ces écarts ?
Les réponses permettent d’identifier les premières priorités et de déterminer si une intervention organisationnelle est nécessaire.
Une hausse du chiffre d’affaires ne constitue pas, à elle seule, un signe d’amélioration de la performance. Le développement de l’entreprise doit également être apprécié au regard des ressources mobilisées, des risques acceptés et des résultats économiques obtenus.
Si votre PME rencontre cette situation, les consultants Etico peuvent vous aider à examiner vos enjeux d’organisation et de pilotage.


Transition écologique : un défi pour les responsables RH