Une PME peut être rentable, bien implantée sur son marché, disposer d’une clientèle fidèle et afficher plusieurs années de bons résultats… Pourtant, au moment de préparer sa transmission, le dirigeant découvre parfois que l’entreprise fonctionne encore largement grâce à sa présence personnelle.
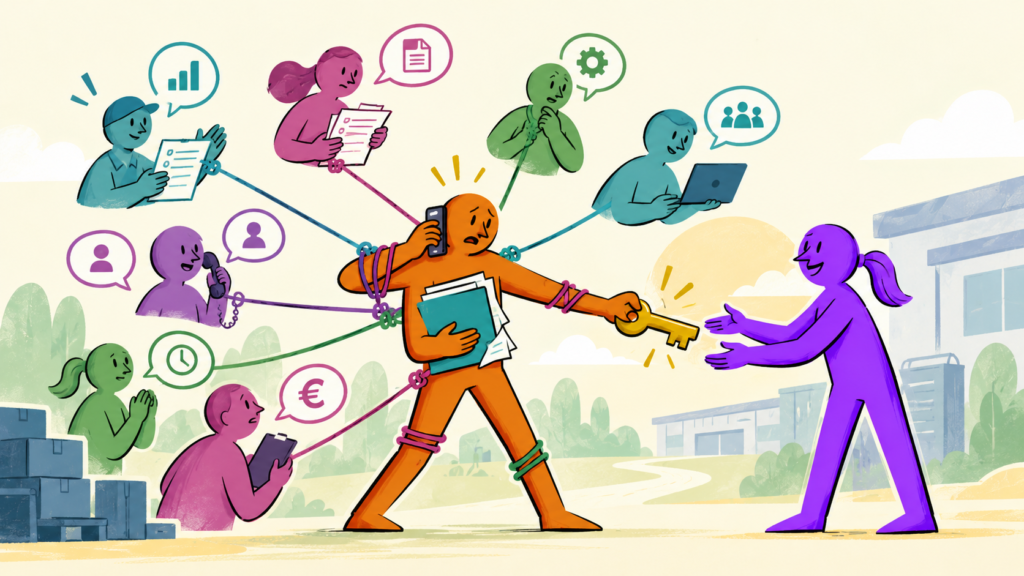
Il connaît les clients importants, négocie les contrats sensibles, intervient dans les décisions délicates et règle les difficultés que personne d’autre ne sait véritablement arbitrer. Cette implication a souvent contribué à la réussite de l’entreprise. Mais elle peut devenir une fragilité lorsque vient le moment de passer le relais.
Pour un repreneur, la question est très concrète : quelle part de l’activité pourra être maintenue lorsque le dirigeant historique ne sera plus là ?
Avant d’engager une transmission ou une reprise d’entreprise, il est donc essentiel d’évaluer cette dépendance.
Voici 7 signes qui doivent alerter un dirigeant de PME, et les actions à envisager pour préparer la continuité de son entreprise.
Table des matières
1. Toutes les décisions importantes remontent encore jusqu’à vous
Vous validez les devis inhabituels, les remises commerciales, les recrutements, les investissements, les dépenses imprévues et les arbitrages entre services. Même lorsqu’un responsable est officiellement chargé d’un domaine, il préfère recueillir votre accord avant de prendre une décision.
Cette centralisation peut sembler rassurante. Vous maîtrisez les risques et conservez une vision d’ensemble. Mais elle finit par rendre l’organisation dépendante de votre disponibilité.
Le risque pour la transmission : un repreneur devra reprendre immédiatement une multitude de décisions opérationnelles, sans nécessairement connaître les clients, les équipes ou les habitudes de l’entreprise. Il risque de consacrer une part excessive de son temps à résoudre des difficultés quotidiennes, au détriment de ses propres priorités.
La première mesure consiste à distinguer les décisions qui relèvent réellement du dirigeant de celles qui pourraient être prises à un autre niveau.
Par exemple, un responsable commercial peut être autorisé à négocier certaines remises dans des limites définies. Un responsable de production peut disposer d’une marge de décision sur les achats courants. Un manager peut prendre en charge certaines décisions RH, dans le respect des règles internes et de ses prérogatives.
L’objectif est de rendre les décisions moins dépendantes d’une personne et davantage fondées sur des responsabilités explicites.
Ce travail suppose parfois de revoir les rôles et responsabilités dans l’organisation, notamment lorsque l’entreprise a grandi sans véritablement faire évoluer son fonctionnement.
La question à vous poser : quelles décisions seraient bloquées si vous étiez totalement indisponible pendant quinze jours ?
2. Vos principaux clients entretiennent une relation personnelle avec vous
Dans beaucoup de PME, le dirigeant historique reste le principal interlocuteur des clients stratégiques. Il a construit la relation, négocié les premiers contrats et développé une confiance parfois ancienne.
Cette proximité constitue un avantage commercial réel. Elle peut cependant devenir problématique si la fidélité du client repose davantage sur la personne du dirigeant que sur les capacités de l’entreprise.
Imaginons une PME industrielle dont trois clients représentent une part importante du chiffre d’affaires. Le dirigeant connaît personnellement leurs responsables achats et intervient dès qu’une difficulté survient. Les commerciaux suivent les dossiers courants, mais les négociations importantes restent entre ses mains.
Que se passera-t-il au moment de la cession ?
Le repreneur pourra reprendre les contrats, sous réserve de leurs stipulations et des conditions de l’opération. Mais il ne récupérera pas automatiquement la relation de confiance construite pendant vingt ans.
Cette situation peut peser sur l’appréciation du risque commercial par un acquéreur. Celui-ci cherchera notamment à comprendre si les clients resteront fidèles après le départ du cédant.
Pour réduire cette dépendance, plusieurs mesures peuvent être envisagées :
Associer progressivement les responsables commerciaux aux relations stratégiques.
Organiser des rendez-vous communs avec les principaux clients.
Documenter les engagements, les particularités contractuelles et les historiques de négociation.
Donner davantage d’autonomie aux équipes dans le traitement des situations sensibles.
Préparer une communication adaptée aux clients lors de la transmission.
Ces évolutions demandent du temps. Une relation commerciale construite sur plusieurs décennies ne se transfère pas lors d’une simple réunion de présentation.
La question à vous poser : vos cinq principaux clients accepteraient-ils de traiter leurs prochains dossiers importants avec un autre interlocuteur ?
3. Vos managers ont un titre, mais peu de pouvoir réel
Un responsable de production, un directeur commercial ou un responsable administratif peut parfaitement occuper sa fonction depuis plusieurs années sans avoir réellement appris à décider de manière autonome.
Il arrive que les managers soient devenus de très bons coordinateurs, mais restent dépendants du dirigeant pour tous les arbitrages qui engagent l’entreprise.
La difficulté apparaît au moment de la transmission : le nouvel acquéreur découvre une équipe d’encadrement expérimentée, mais qui attend systématiquement ses instructions.
Il faut alors distinguer deux situations.
Dans la première, les managers disposent des compétences nécessaires, mais l’organisation ne leur a jamais donné suffisamment d’autonomie. Le problème peut être traité en faisant évoluer les délégations et les règles de décision.
Dans la seconde, certains responsables n’ont pas encore les compétences ou l’expérience requises pour prendre des responsabilités plus importantes. Un accompagnement spécifique devient alors nécessaire.
Les conséquences pour le repreneur diffèrent sensiblement : dans un cas, il doit faire évoluer le fonctionnement ; dans l’autre, il peut devoir investir dans la formation, le recrutement ou une nouvelle répartition des fonctions.
Préparer la transmission implique donc d’évaluer les relais managériaux existants, sans présumer de leur capacité à reprendre davantage de responsabilités.
Un parcours de formation au management peut contribuer à cette préparation, à condition de traiter parallèlement les obstacles organisationnels qui empêchent les managers de décider.
La question à vous poser : vos responsables savent-ils arbitrer un désaccord entre deux services sans solliciter systématiquement votre intervention ?
4. Les procédures essentielles existent surtout dans votre tête
Une entreprise peut fonctionner efficacement pendant des années grâce à des habitudes bien établies.
Chacun connaît son métier, les informations circulent oralement et les problèmes inhabituels sont réglés en sollicitant les personnes les plus expérimentées. Le dirigeant intervient lorsque la situation sort du cadre habituel.
Ce fonctionnement présente une certaine souplesse. Mais une partie du savoir nécessaire à l’activité reste alors difficilement transmissible.
Prenons l’exemple d’une entreprise du bâtiment. Son dirigeant connaît les particularités de ses fournisseurs, les marges de négociation possibles, les risques associés à certains chantiers et les conditions dans lesquelles il accepte ou refuse un dossier.
Ces informations peuvent influencer directement la rentabilité des opérations. Pourtant, elles ne figurent pas toujours dans les outils de gestion ni dans les procédures internes.
Le jour où le dirigeant part, le repreneur doit reconstituer ce savoir progressivement, parfois au prix d’erreurs coûteuses.
La solution ne consiste pas à documenter chaque geste ou à multiplier les procédures administratives. Il faut identifier les connaissances qui conditionnent réellement la continuité et la rentabilité de l’activité.
Les processus prioritaires peuvent concerner :
La construction des prix et la validation des devis.
Les achats et les négociations fournisseurs.
La planification et les arbitrages de production.
Le traitement des réclamations clients.
La gestion des situations exceptionnelles.
Le suivi des engagements financiers et contractuels.
Un travail ciblé d’optimisation des processus d’entreprise permet d’identifier ces fragilités et de formaliser les règles réellement utiles.
La question à vous poser : une personne extérieure à l’entreprise pourrait-elle comprendre comment sont prises vos décisions opérationnelles les plus sensibles ?
5. Vous êtes le seul à connaître véritablement les chiffres et les priorités
Certains dirigeants disposent d’une excellente connaissance de leur activité. Ils savent quels clients sont rentables, quels produits génèrent de bonnes marges, quelles charges doivent être surveillées et quels investissements peuvent être différés.
Le problème apparaît lorsque cette connaissance ne circule pas suffisamment dans l’entreprise.
Les responsables connaissent leurs objectifs opérationnels, mais ne disposent pas toujours des informations nécessaires pour comprendre leurs conséquences économiques.
Un responsable de production peut chercher à maximiser les volumes sans avoir une visibilité suffisante sur les marges. Un commercial peut développer un portefeuille important sans mesurer correctement le coût des exigences particulières de certains clients.
Dans ces conditions, le dirigeant reste le seul à pouvoir relier les décisions quotidiennes aux priorités économiques.
Le risque pour le repreneur : il récupère des informations comptables et financières, mais pas nécessairement le système de pilotage qui permettait au cédant de décider.
Cette différence est importante. Les comptes annuels renseignent sur la situation passée. Ils ne suffisent pas toujours à comprendre comment l’entreprise arbitre au quotidien.
Une préparation sérieuse doit donc examiner les indicateurs utilisés, leur fiabilité, leur fréquence de mise à jour et les responsabilités associées.
L’entreprise doit pouvoir expliquer comment elle suit sa rentabilité, anticipe sa trésorerie, contrôle ses engagements et décide de ses priorités.
La question à vous poser : vos principaux responsables peuvent-ils expliquer les résultats de leur activité et proposer des décisions correctrices sans attendre votre analyse ?
6. Votre absence provoque immédiatement des ralentissements
Les vacances du dirigeant constituent parfois un excellent révélateur du fonctionnement réel d’une PME.
Lorsque celui-ci s’absente, certaines décisions sont reportées, les équipes hésitent davantage et des dossiers restent en attente. Les collaborateurs continuent de travailler, mais sollicitent régulièrement le dirigeant pour obtenir une validation ou un conseil.
Il peut être tenté de considérer cette situation comme normale : après tout, il reste responsable de l’entreprise.
La perspective change lorsqu’il envisage de céder son activité.
Si quinze jours d’absence perturbent significativement le fonctionnement, un départ définitif risque de révéler des dépendances beaucoup plus profondes.
Il est possible de mesurer cette fragilité sans organiser une expérience risquée pour l’entreprise.
Pendant une période définie, le dirigeant peut observer :
Le nombre de sollicitations reçues pendant ses absences.
Les décisions reportées faute de validation.
Les problèmes qui auraient pu être résolus à un autre niveau.
Les informations auxquelles les équipes n’ont pas accès.
Les situations dans lesquelles les responsabilités restent ambiguës.
Cette observation fournit une base utile pour engager un diagnostic de l’organisation de la PME.
Attention cependant à ne pas confondre autonomie et absence de contrôle. Une entreprise transmissible doit conserver des règles de supervision et de remontée des informations. L’enjeu est de réduire les interventions inutiles, sans supprimer les mécanismes qui sécurisent les décisions.
La question à vous poser : pendant vos dernières vacances, combien de fois avez-vous dû intervenir pour débloquer une situation ?
7. Personne n’est véritablement préparé à prendre le relais
C’est probablement le signe le plus préoccupant lorsque la transmission approche.
Le dirigeant connaît son entreprise depuis vingt ou trente ans. Il a développé ses propres méthodes, son réseau et sa manière de travailler. Son départ va nécessairement modifier certains équilibres.
Pourtant, les conséquences organisationnelles de la transmission sont parfois traitées très tardivement.
Le projet de cession progresse avec les experts financiers et juridiques, tandis que les sujets de management restent en suspens : qui assurera la direction opérationnelle ? Quelles responsabilités conserveront les managers ? Comment seront prises les décisions pendant la transition ? Quels changements le repreneur souhaite-t-il engager ?
Ces interrogations sont particulièrement sensibles lors d’une transmission familiale ou d’une reprise par un salarié.
La proximité avec l’entreprise ne garantit pas la capacité à la diriger dans les mêmes conditions que son prédécesseur.
Un enfant qui reprend l’entreprise familiale peut connaître parfaitement l’activité sans avoir été préparé à gérer les arbitrages financiers ou les tensions managériales. Un salarié repreneur peut maîtriser son métier tout en découvrant les contraintes liées à la direction générale.
Il convient donc d’examiner les compétences, l’autorité et les moyens dont disposera le futur dirigeant.
Selon les situations, cette préparation peut nécessiter une nouvelle répartition des responsabilités, un accompagnement des managers ou une réorganisation ciblée.
La transmission représente également une période de changement pour les salariés. Ceux-ci doivent comprendre les évolutions qui les concernent et disposer de repères suffisamment clairs pour poursuivre leur activité. Un accompagnement du changement peut contribuer à préparer cette transition.
La question à vous poser : avez-vous identifié précisément ce que votre successeur devra apprendre, décider et maîtriser avant votre départ ?
Comment évaluer la dépendance de votre PME avant une transmission ?
Ces sept signes permettent de réaliser une première lecture de la situation. Ils ne constituent cependant pas un diagnostic définitif.
Une entreprise peut présenter plusieurs de ces symptômes sans que sa transmission soit compromise. Tout dépend de leur intensité, de leur impact économique, du projet du repreneur et du temps disponible pour corriger les fragilités identifiées.
Pour établir un premier état des lieux, le tableau suivant permet de relier chaque risque aux éléments à vérifier.
| Point à examiner | Risque principal | Première action |
|---|---|---|
| Décisions centralisées | Blocage des arbitrages | Définir les délégations |
| Relations clients personnelles | Fragilisation du portefeuille | Organiser la passation commerciale |
| Managers peu autonomes | Surcharge du repreneur | Évaluer les relais internes |
| Savoirs non formalisés | Perte de connaissances critiques | Documenter les processus essentiels |
| Pilotage concentré | Perte de visibilité économique | Partager les indicateurs utiles |
| Activité ralentie en cas d’absence | Rupture de continuité | Tester les circuits de décision |
| Succession insuffisamment préparée | Difficultés de prise de fonction | Construire un plan de transition |
Tous ces risques n’ont pas la même importance. Une relation client très personnalisée peut représenter un risque économique considérable lorsqu’elle concerne un donneur d’ordre majeur. À l’inverse, certaines validations centralisées peuvent être transférées rapidement sans perturber l’activité.
La priorité consiste à identifier les dépendances dont la disparition pourrait affecter le chiffre d’affaires, les marges, la qualité de service ou la continuité opérationnelle.
Une entreprise trop dépendante de son dirigeant perd-elle de la valeur ?
La dépendance au dirigeant peut peser sur la valeur économique perçue d’une PME, mais il serait excessif d’affirmer qu’elle entraîne automatiquement une décote.
Lors d’une acquisition, le repreneur examine notamment la rentabilité historique, les perspectives de développement, la stabilité des clients, les risques opérationnels et les moyens nécessaires pour poursuivre l’activité.
Une forte dépendance au cédant peut modifier son appréciation de plusieurs façons.
D’abord, elle augmente l’incertitude sur la continuité des résultats. Si des clients importants sont attachés personnellement au dirigeant, le repreneur peut s’interroger sur leur fidélité future.
Ensuite, elle peut entraîner des coûts supplémentaires : recrutement d’un responsable opérationnel, renforcement du management, structuration des outils de pilotage ou accompagnement de la transition.
Enfin, elle peut influencer les modalités de négociation. Selon les circonstances, l’acquéreur peut souhaiter organiser une période d’accompagnement du cédant ou prévoir certaines protections contractuelles adaptées aux risques identifiés.
Le prix proposé pour une entreprise dépend notamment de la confiance du repreneur dans sa capacité à maintenir les résultats après la cession.
Une organisation lisible, des responsabilités établies et des équipes autonomes peuvent contribuer à renforcer cette confiance. Cela ne garantit ni une meilleure valorisation ni des conditions de cession plus favorables, mais permet de mieux documenter la continuité de l’activité.
Combien de temps avant la cession faut-il commencer à réduire cette dépendance ?
Dans l’idéal, cette réflexion commence dès que la transmission devient un projet suffisamment probable.
Pour une PME dont le fonctionnement dépend fortement de son dirigeant, un horizon de deux à trois ans permet d’envisager des évolutions progressives, notamment lorsque les changements impliquent des responsabilités managériales, des relations commerciales ou des recrutements.
Il faut néanmoins adapter le calendrier à la situation réelle.
À deux ou trois ans de la cession, le dirigeant peut examiner les dépendances critiques, clarifier l’organisation et commencer à développer les relais internes.
À douze mois, les changements engagés doivent idéalement être mis à l’épreuve dans le fonctionnement quotidien. Il devient possible de vérifier si les responsables prennent réellement leurs décisions et si les processus restent efficaces sans intervention permanente.
Dans les derniers mois, la priorité porte davantage sur la continuité, la passation des informations et la préparation de la transition avec le repreneur.
Lorsque la transmission est imminente, il reste possible d’agir. Il faudra cependant concentrer les efforts sur un nombre limité de risques majeurs, plutôt que d’engager une transformation trop ambitieuse.
Pour les dirigeants qui se demandent comment vendre leur entreprise dans deux ou trois ans, cette préparation organisationnelle mérite donc d’être engagée en parallèle des premières réflexions patrimoniales et financières.
Préparer votre entreprise à fonctionner sans vous : par quoi commencer ?
Un dirigeant qui envisage sa transmission peut être tenté de multiplier les chantiers : revoir l’organigramme, recruter un directeur, mettre à jour les procédures, changer les outils de gestion ou former l’ensemble des managers.
Cette accumulation présente un risque : engager des dépenses et mobiliser les équipes sans avoir identifié les dépendances réellement problématiques.
Je recommande de commencer par un examen précis de trois dimensions.
La première concerne les décisions. Quelles sont celles qui exigent encore votre intervention ? Lesquelles pourraient être prises ailleurs ? Quels risques faudrait-il maîtriser avant de déléguer ?
La deuxième concerne les personnes. Qui détient les connaissances essentielles ? Quels responsables peuvent devenir de véritables relais ? Quelles compétences manquent pour assurer la continuité ?
La troisième concerne le fonctionnement économique. Quelles relations clients, quels processus et quelles décisions ont un impact direct sur la rentabilité et la pérennité de l’entreprise ?
À partir de ces éléments, il devient possible de définir un plan de préparation réaliste, avec des priorités, des responsabilités et un calendrier adapté à l’échéance de transmission.
Il faut également accepter qu’une partie des changements puisse être réalisée après la reprise. Le cédant et le repreneur n’auront pas nécessairement la même vision de l’organisation cible. Engager une réorganisation complète avant la vente peut donc être inutile, voire contre-productif.
L’arbitrage consiste à sécuriser avant la cession ce qui conditionne la continuité de l’activité, tout en laissant au futur dirigeant la latitude nécessaire pour développer son propre projet.
Chez Etico, nous accompagnons les dirigeants de PME sur cette dimension organisationnelle et managériale de la transmission, en complément des spécialistes juridiques, fiscaux et financiers.
Notre intervention vise à identifier les dépendances critiques, à faire évoluer les responsabilités et à préparer les conditions de fonctionnement de l’entreprise après le départ de son dirigeant historique.
Vous envisagez de transmettre votre PME ? Avant de vous engager dans une réorganisation, prenez le temps d’évaluer ce qui repose encore exclusivement sur vous. C’est une première étape utile pour apprécier les risques de continuité et préparer les décisions qui devront être prises avant la cession.


Transition écologique : un défi pour les responsables RH